
2026 : le opportunità della previdenza complementare.
Data pubblicazione: 03 luglio 2026
Autore:
In evidenza
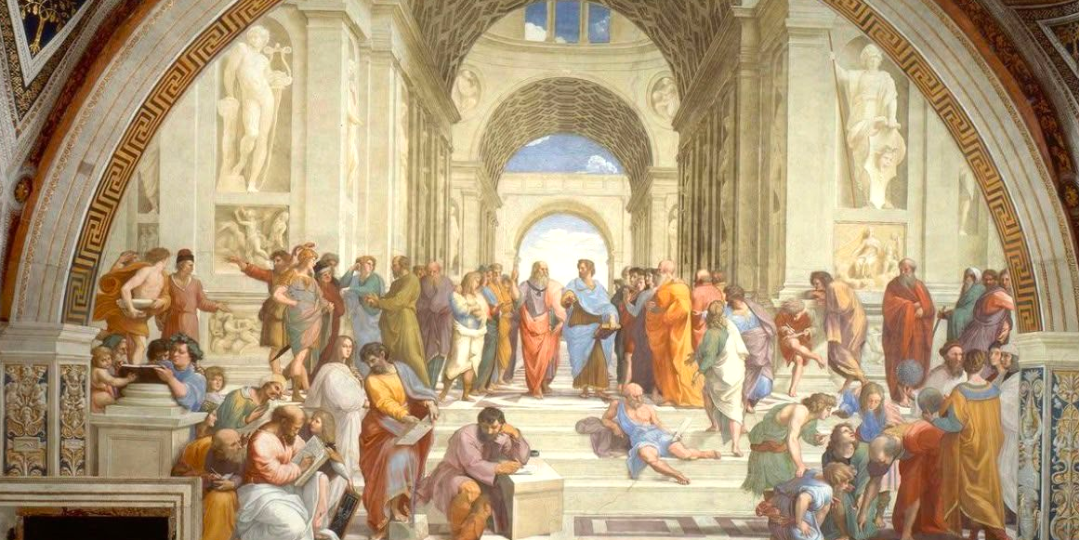
Un capolavoro nasce quando talento, conoscenza e visione s'incontrano (Rif. La scuola di Atene - Raffaello Sanzio).
Lo stesso vale per gli investimenti: le opportunità non sono frutto della fortuna, ma della preparazione e della capacità di riconoscerle quando si presentano.
Previdenza complementare e TFR: perché il 2026 può essere l'anno giusto per pianificare il futuro.
Negli ultimi anni il tema della previdenza complementare è diventato sempre più centrale per lavoratori, professionisti e imprenditori.
L'evoluzione demografica, le prospettive del sistema pensionistico pubblico e la necessità di costruire un'integrazione al reddito futuro rendono infatti indispensabile una pianificazione previdenziale consapevole.
Il 2026 introduce inoltre alcune novità normative che rendono i fondi pensione ancora più interessanti e flessibili, offrendo nuove opportunità sia a livello personale sia aziendale.
Incremento della soglia massima deducibile.
Tra i cambiamenti più rilevanti troviamo l'aumento della deducibilità fiscale dei contributi versati ai fondi pensione, che passa da 5.164 a 5.300 euro annui.
Questo significa che una quota maggiore dei versamenti effettuati potrà ridurre il reddito imponibile, generando un beneficio fiscale immediato.
Importanti novità riguardano anche la fase di erogazione delle prestazioni pensionistiche.
Sarà infatti prevista una maggiore flessibilità nella liquidazione della posizione maturata, la quota di capitale liquidabile al pensionamento è rimasta al 50% del montante accumulato (Legge n. 112/2026 - abrogato quanto previsto nella Legge di Bilancio 2026 - innalzamento al 60% del montante accumulato).
Introdotte nuove opzioni di rendita accanto alla tradizionale rendita vitalizia:
la rendita a durata definita
i prelievi liberamente determinabili entro specifici limiti
l'erogazione frazionata del montante nel tempo.
Queste nuove opzioni permetteranno una maggiore personalizzazione della fase di uscita adattandole maggiormente alle esigenze familiari e patrimoniali.
Introduzione della portabilità del TFR e del contributo datoriale.
Dal 31 ottobre 2026, a 2 anni dall'adesione al fondo negoziale, sarà possibile trasferire la propria posizione verso un fondo aperto mantenendo il diritto al contributo del datore di lavoro.
Il silenzio assenso per i neo assunti.
Dal 1 luglio 2026 il lavoratore ha 60 gg. di tempo dall'assunzione per decidere il conferimento del TFR al fondo pensione complementare ( il termine precedente era di 6 mesi).
In assenza di una scelta esplicita, il sistema prevede la destinazione in automatico al fondo pensione di categoria non solo del TRF maturando ma anche del contributo del datore di lavoro e del contributo minimo del lavoratore previsto dal contratto collettivo applicabile.
Il comparto d'investimento predefinito non sarà più necessariamente la linea garantita, ma un meccanismo "Life Cycle", che adegua progressivamente il profilo di rischio all'età dell'aderente.
Questo rende ancora più importante una valutazione preventiva della propria posizione previdenziale.
Chi può aderire a un fondo pensione?
Uno dei luoghi comuni più diffusi è che il fondo pensione sia uno strumento riservato ai lavoratori dipendenti.
In realtà possono aderire:
lavoratori dipendenti;
lavoratori autonomi;
liberi professionisti;
imprenditori;
pensionati ancora attivi;
familiari fiscalmente a carico, compresi i figli minorenni.
Questa ampia possibilità di accesso rende la previdenza complementare uno strumento estremamente versatile, utilizzabile come componente strategica della pianificazione finanziaria familiare.
Investire sul futuro dei figli: una scelta lungimirante.
Uno degli aspetti meno conosciuti dei fondi pensione riguarda la possibilità di aderire fin dalla nascita.
Aprire una posizione previdenziale a favore di un figlio permette infatti di beneficiare immediatamente dell'anzianità di iscrizione. Questo elemento può risultare determinante nel corso degli anni, sia per l'accesso ad alcune prestazioni sia per ottenere una tassazione agevolata al momento dell'erogazione della pensione complementare.
Inoltre, i contributi versati possono essere dedotti dal genitore, entro i limiti previsti dalla normativa vigente, generando un beneficio fiscale immediato oltre al vantaggio di costruire un capitale nel lungo periodo.
Perché il fondo pensione è particolarmente interessante per i lavoratori dipendenti
Per un lavoratore dipendente il fondo pensione rappresenta una delle poche soluzioni che consente di combinare contemporaneamente tre fonti di contribuzione:
il TFR
il contributo volontario del lavoratore
l'eventuale contributo aggiuntivo del datore di lavoro previsto dagli accordi contrattuali.
A questo si aggiungono benefici fiscali importanti e una tassazione generalmente più favorevole rispetto ad altre forme di investimento.
La gestione finanziaria di un fondo pensione genera risultati significativamente superiori rispetto al semplice mantenimento del TFR in azienda.
Ad esempio versando regolarmente 100 euro mensili, alcuni comparti previdenziali hanno registrato rendimenti sensibilmente più elevati rispetto alla rivalutazione legale del TFR.
Il TFR: da costo aziendale a opportunità strategica
Per molte imprese il TFR è visto esclusivamente come un obbligo normativo; In realtà rappresenta anche un debito che l'azienda accumula nei confronti dei propri dipendenti e che deve essere rivalutato ogni anno secondo criteri stabiliti dalla legge.
Quando il TFR rimane in azienda genera quindi un impegno finanziario crescente nel tempo.
Il conferimento del TFR a forme di previdenza complementare può invece consentire di:
ridurre il debito accumulato a bilancio
contenere i costi legati alla rivalutazione obbligatoria
beneficiare di deduzioni fiscali
ridurre alcuni oneri contributivi.
Anche aziende di dimensioni contenute possono ottenere benefici economici annuali interessanti grazie alle misure compensative previste dalla normativa.
Una soluzione anche per imprenditori e amministratori
La previdenza complementare non è utile soltanto ai dipendenti.
Gli imprenditori possono utilizzare questi strumenti per costruire una pianificazione personale efficiente dal punto di vista fiscale e patrimoniale.
Inoltre, gli amministratori possono valutare strumenti integrativi come il TFM (Trattamento di Fine Mandato), che presenta caratteristiche differenti rispetto al TFR ma può offrire vantaggi sia all'azienda sia al beneficiario.
In un contesto caratterizzato da crescente incertezza economica e previdenziale, costruire nel tempo un capitale dedicato rappresenta una scelta di prudenza e lungimiranza.
Conclusioni
La previdenza complementare non dovrebbe essere considerata soltanto una soluzione per integrare la pensione futura.
Oggi rappresenta uno strumento di pianificazione finanziaria completo, capace di offrire vantaggi fiscali, flessibilità, efficienza nella gestione del TFR e opportunità per tutta la famiglia.
Le novità introdotte nel 2026 rendono questo tema ancora più attuale.
Valutare per tempo la propria situazione previdenziale significa avere più strumenti per proteggere il proprio tenore di vita futuro e cogliere le opportunità offerte dalla normativa vigente.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Via Saluzzo 2
10064, Pinerolo
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Cinzia Falco e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
